

W październikowym wydaniu Miesięcznika Celno-Akcyzowego pokazujemy, że sam dokument złożony organowi celno-skarbowemu coraz rzadziej wystarcza do obrony przyjętego stanowiska. W najnowszym numerze analizujemy trzy kluczowe obszary, w których brak dogłębnej weryfikacji i wykonywanie wyłącznie rutynowych działań może narażać przedsiębiorców na poważne konsekwencje finansowe i prawne.
Po pierwsze, przyglądamy się eksportowi do Kazachstanu i Kirgistanu, omawiając m.in. pierwsze zastosowanie mechanizmu z art. 12f rozporządzenia 833/2014 oraz dodatkowe obowiązki dokumentacyjne nakładane przez polską ustawę sankcyjną. Po drugie, wyjaśniamy, dlaczego prawidłowy kod CN to za mało, by wykluczyć obowiązki w podatku akcyzowym, wskazując na sprawę Tabako lapai oraz rolę Wiążącej Informacji Akcyzowej (WIA). Po trzecie, wracamy do Systemu SENT i projektu UD437, który zapowiada nową erę nadzoru nad transportem – szeroki dostęp do danych z SENT dla kolejnych organów oraz regulacje dotyczące plomb elektronicznych.
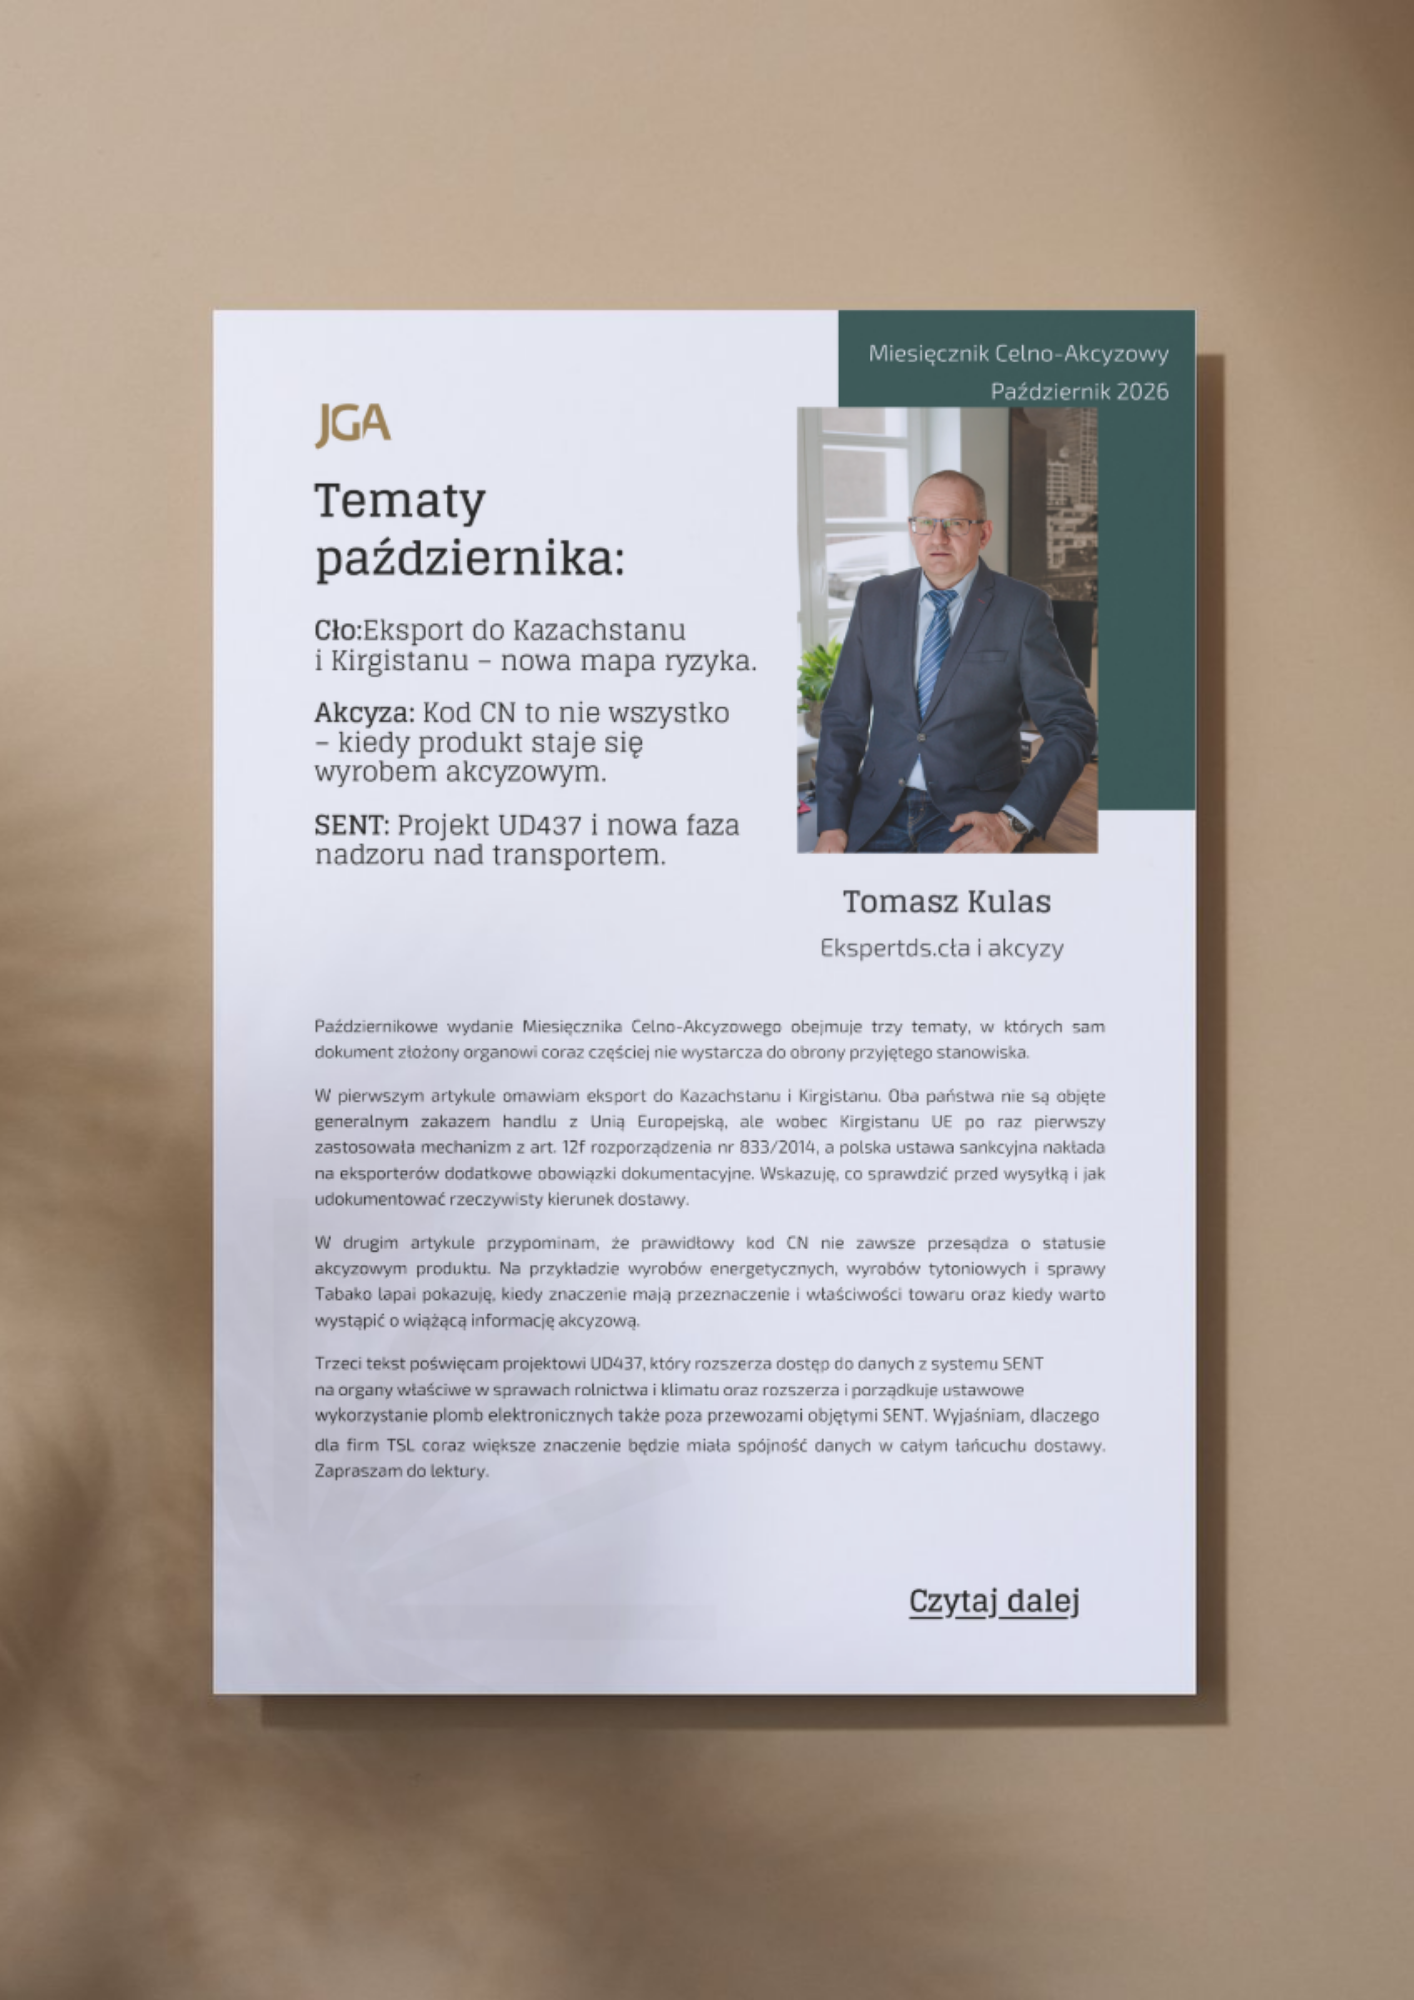
W najnowszym wydaniu Miesięcznika Celno-Akcyzowego, którego autorem jest Tomasz Kulas – Ekspert ds. cła i akcyzy – przeczytają Państwo m.in.:
- dlaczego faktura z odbiorcą z Kazachstanu lub Kirgistanu nie gwarantuje bezpieczeństwa transakcji i z jakich powodów Republikę Kirgiską objęto art. 12f rozporządzenia 833/2014;
- co w praktyce oznacza kod 7P60 oraz kiedy może powstać obowiązek przedstawienia w terminie 45 dni dokumentu potwierdzającego odprawę w państwie przeznaczenia;
- kiedy obok kodu CN o kwalifikacji akcyzowej produktu decydują również jego właściwości, przeznaczenie i sposób wykorzystania;
- jak projekt UD437 otworzy dane z SENT dla organów ochrony środowiska i rolnictwa oraz co oznacza rozwój systemu elektronicznych plomb;
- dlaczego w branży TSL spójność danych między systemami ERP, magazynem a zgłoszeniem SENT staje się ważniejsza niż samo wysłanie formularza.
Pełne opracowanie jest dostępne bezpłatnie – mogą je Państwo pobrać, klikając
przycisk poniżej.
Miesięcznik Celno-Akcyzowy ukazuje się regularnie. By nie przegapić kolejnych wydań oraz bieżących zmian w prawie celnym i akcyzowym, zachęcamy do obserwowania strony internetowej oraz profilu LinkedIn JGA. W razie pytań zapraszamy do kontaktu.